一、行业概述
健康管理是指对个体或群体的健康进行全面监测、分析、评估,提供健康咨询和指导,以及对健康危险因素进行干预的过程。随着“健康中国2030”战略的推进、人口老龄化加速以及居民健康意识提升,中国健康管理行业正迎来快速发展期。2024年,行业在政策、技术、需求的多重驱动下,呈现出新的市场格局与投资机遇。
二、市场规模与增长
2023年中国健康管理市场规模已突破8000亿元,预计2024年将超过9000亿元,同比增长约12%。增长动力主要来自:
- 政策支持:《“健康中国2030”规划纲要》《国民营养计划》等政策持续落地,推动健康管理服务纳入基本公共卫生体系。
- 需求升级:慢性病高发(高血压、糖尿病等患者超3亿)、亚健康人群扩大(白领、老年人),健康管理需求从“治病”向“防病”转变。
- 技术赋能:AI、大数据、可穿戴设备等技术应用,使健康管理服务向个性化、精准化、远程化发展。
三、市场结构分析
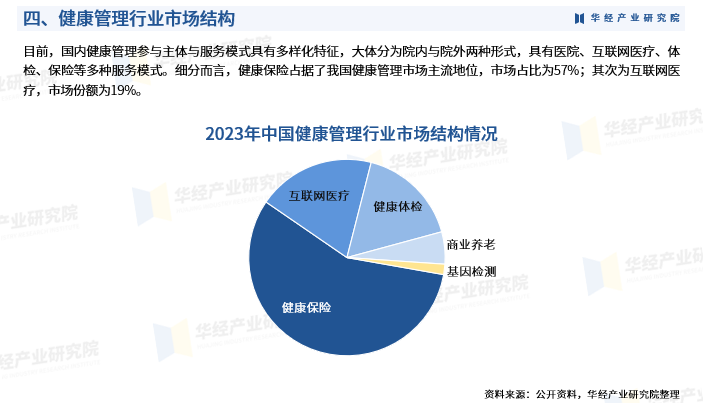
健康管理行业可细分为健康体检、健康咨询、慢性病管理、健康保险、互联网健康管理等。其中:
- 健康体检:占比约35%,爱康国宾、美年健康等头部企业占据主要份额,竞争趋于饱和。
- 健康咨询与干预:包括营养咨询、运动指导、心理咨询等,市场分散,增长迅速。
- 慢性病管理:随着分级诊疗推进,社区健康管理、糖尿病/高血压管理服务成为热点。
- 互联网健康管理:平安好医生、微医、京东健康等平台通过线上问诊、健康监测等模式快速渗透。
四、竞争格局
行业参与者主要包括:
- 传统体检机构:美年健康、爱康国宾,正向健康管理全链条延伸。
- 互联网医疗平台:平安好医生、阿里健康、京东健康,依托流量与技术优势构建健康管理生态。
- 保险机构:中国人寿、平安保险等推出“保险+健康管理”产品,探索支付方与服务方融合。
- 创业公司:聚焦细分领域(如慢病管理、心理健康、企业健康福利)。
行业集中度较低,但头部企业通过并购、数字化升级加速整合。
五、投资热点与机会
- 数字化健康管理:AI健康风险评估、智能穿戴设备、健康数据平台。
- 企业健康管理:员工健康福利计划(EAP)、职场健康管理服务。
- 老龄健康管理:居家养老健康监测、康复护理服务。
- 健康保险协同:管理式医疗、健康险+健康服务闭环。
- 中医健康管理:治未病、中医养生与现代化结合。
六、风险与挑战
- 盈利模式不清晰:部分健康管理服务付费意愿低,企业盈利困难。
- 数据安全与隐私:健康数据敏感性高。监管趋严。
- 服务标准化不足人才短缺:缺乏统一服务标准,专业健康管理师缺口大。
- 支付体系不完善:医保覆盖有限,商业健康险渗透率低。
七、战略建议
- 聚焦细分赛道:选择慢病管理、企业健康、老龄健康等高增长领域。
- 强化技术壁垒:投资AI算法、健康大数据分析、智能硬件研发。
- 构建生态合作:与医院、保险、药企、科技公司形成联盟。
- 注重合规与人才:建立数据安全体系,加强健康管理师培训。
- 探索支付创新:推动商业保险与健康管理服务结合,开发会员制、订阅制模式。
八、结论
2024年中国健康管理行业处于成长期,市场空间广阔,但竞争加剧、盈利模式待验证。投资者应关注数字化、企业健康、老龄健康等结构性机会,同时警惕政策与市场风险,通过技术创新与生态协同实现可持续发展。